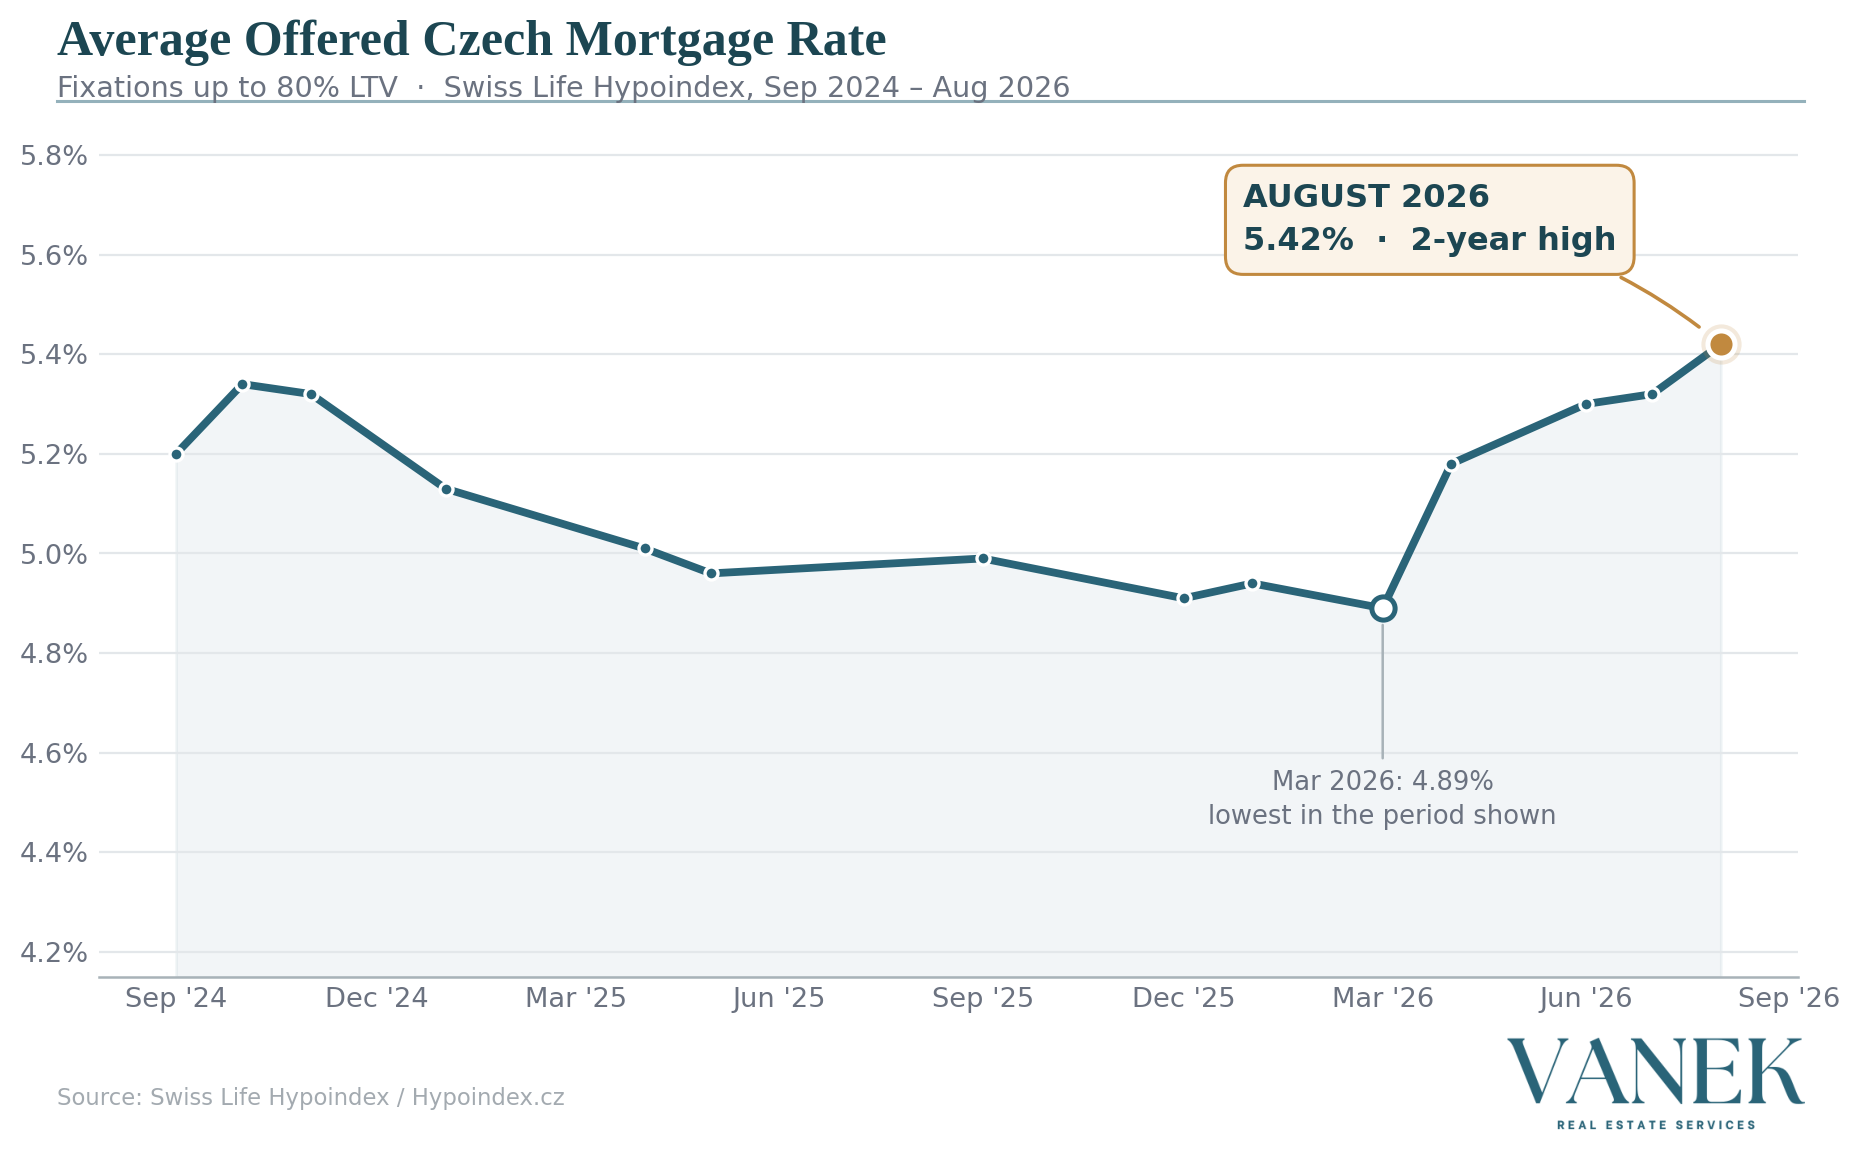
Průměrná nabídková sazba hypoték v srpnu 2026 vzrostla na 5,42 %, nejvýše za poslední dva roky. Splátka modelové hypotéky na 4 miliony korun se splatností 30 let tak vychází na 22 511 Kč měsíčně. Pro kupující to není příjemná zpráva, ale ani důvod nákup odkládat bez počítání. Rozdíly mezi bankami i fixacemi jsou letos větší než obvykle.
Kde přesně sazby v srpnu jsou
Nejlevnější jsou aktuálně hypotéky do 80 % hodnoty nemovitosti: tříletá fixace vychází v průměru na 5,17 %, jednoletá na 5,18 % a pětiletá na 5,41 %. Nejdražší zůstávají desetileté fixace s průměrem 5,93 %. Některé banky přitom během léta zdražily až o 0,4 procentního bodu, jiné nechaly ceník beze změny. Dvě nabídky na stejný úvěr se tak dnes klidně liší o desetitisíce korun ročně, a srovnávat se vyplatí víc než kdy dřív.
Hranice 80 % LTV hraje větší roli, než si kupující často připouštějí. Kdo přinese vyšší vlastní zdroje a pod tuto hranici se dostane, sáhne na znatelně nižší sazbu.
Nejvíce bytů v nabídce za posledních sedm let
Méně viditelná, ale pro kupující důležitější zpráva, se skrývá v nabídce. Aktivních inzerátů bytů je letos meziročně zhruba o desetinu víc, v červenci 2026 jich bylo kolem 29 700, a podle sedmiletých dat je nabídka nejvyšší za celé sledované období. V Praze se byt nabízí v průměru kolem tří měsíců.
Co to znamená prakticky: více nabídek znamená více situací, kdy prodávající spěchá, nebo kdy inzerát visí měsíce a cena už neodpovídá zájmu. U takových bytů bývá prostor k vyjednávání, jaký v minulých letech nebýval. Neplatí to samozřejmě plošně, dobré byty v dobrých lokalitách mizí vždy rychle. Ale kdo trh sleduje pozorně a pozná, která nabídka už na trhu visí delší dobu, může mít při vyjednávání navrch.
Čekat na levnější peníze, nebo koupit teď?
Analytici se shodují, že sazby jsou pravděpodobně blízko vrcholu. Rychlý návrat k levným hypotékám ale nečeká nikdo; nejpravděpodobnější scénář je stagnace kolem současných hodnot a poté pomalý pokles.
U cen bytů existuje jediná poctivá odpověď: nevíme. Nabídkové ceny zatím dál rostou, ale tempo od jara zřetelně zpomaluje. Meziroční růst u starších bytů zvolnil z 16 až 18 procent v loňském roce na zhruba 13 procent ve druhém čtvrtletí a trh se celkově uklidňuje. Co přinese podzim a zima, dnes neví nikdo. Pokles cen považujeme za málo pravděpodobný, stagnace je ale docela dobře možná.
Pro představu, jak vypadají počty, kdyby růst pokračoval: byt za 8 milionů by při šestiprocentním zdražení stál za rok o 480 000 Kč víc, zatímco úspora půl procentního bodu na úvěru 6 milionů dělá zhruba 30 000 Kč ročně. V takovém scénáři by čekání na levnější hypotéku prodražilo nákup víc, než kolik byste na sazbě ušetřili. Berte to ale jako modelový příklad, ne predikci. Při stagnaci cen vychází počty mnohem vyrovnaněji a čekání tolik nebolí.
Náš pohled: většině investorů radíme posuzovat každou koupi velmi střízlivě a jít do ní až ve chvíli, kdy jsme si opravdu jistí, že jde o dobrý obchod. Radši necháme deset příležitostí projít, než abychom jednu přeplatili; při dnešních sazbách se každá chyba v ceně násobí. U vlastního bydlení je počítání jiné. Bydlet potřebujete teď, byt si vybíráte na roky dopředu a to, jestli vám sedne, je důležitější než posledních pár procent ceny.
Jak se nespálit
Kratší fixace dnes dávají smysl: jsou levnější než dlouhé a nechávají otevřená vrátka k refinancování, až sazby klesnou. Nabídku první banky berte jako výchozí bod, ne jako verdikt; rozptyl na trhu je letos velký. A hlavně, vyšší sazba znamená, že chyba v kupní ceně bolí dvojnásob. Každých 100 000 Kč navíc si při současných sazbách za 30 let vezme dalších zhruba 100 000 Kč na úrocích. Vyjednaná sleva je tak letos dvojnásob cenná, a jak píšeme výše, trh k ní dává víc příležitostí než v minulých letech.